 By bhagwasanatanadmin
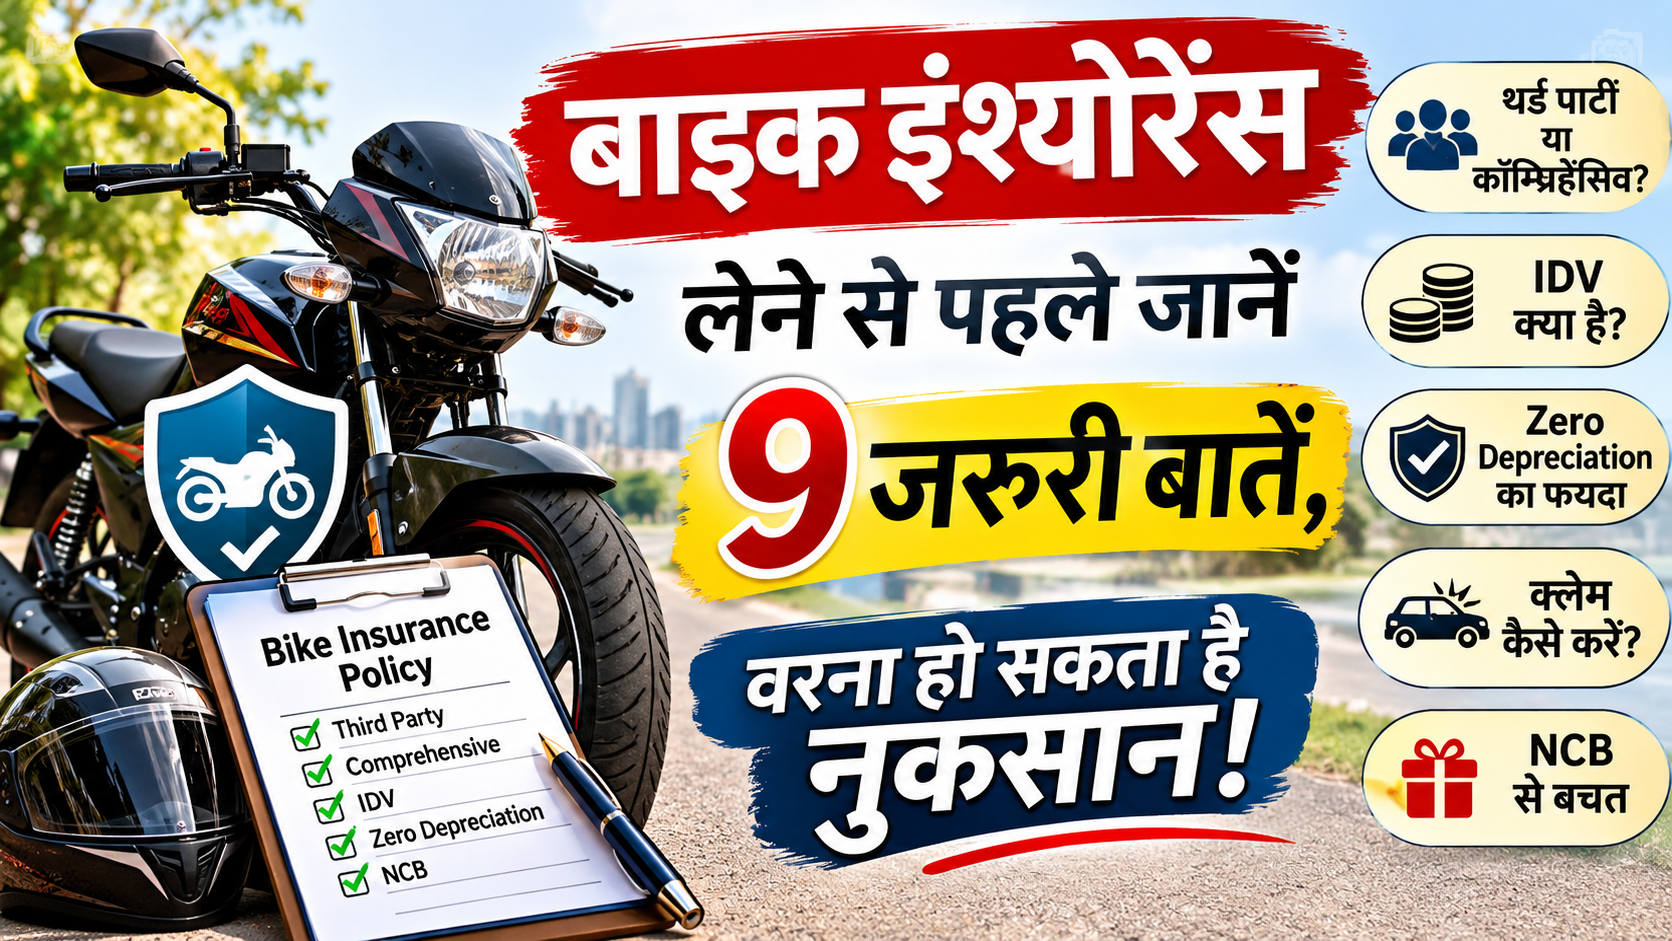
बाइक इंश्योरेंस लेने से पहले जानें 9 जरूरी बातें, वरना हो सकता है नुकसान!
आज के समय में बाइक या स्कूटर लगभग हर परिवार की जरूरत बन गया है। लेकिन दोपहिया वाहन खरीदने के बाद उसका सही इंश्योरेंस करवाना भी उतना ही जरूरी है। कई लोग केवल कम प्रीमियम देखकर बाइक इंश्योरेंस खरीद लेते हैं और पॉलिसी की शर्तों, कवरेज, क्लेम और एक्सक्लूजन को ठीक से नहीं पढ़ते। इसका नुकसान उन्हें उस समय उठाना पड़ता है, जब बाइक चोरी हो जाती है या दुर्घटना में वाहन को नुकसान पहुंचता है।
भारत में सार्वजनिक स्थान पर दोपहिया वाहन चलाने के लिए वैध थर्ड पार्टी इंश्योरेंस होना जरूरी है। हालांकि, केवल थर्ड पार्टी बीमा लेने से आपकी अपनी बाइक को हुए नुकसान की भरपाई नहीं होती। इसलिए बाइक इंश्योरेंस खरीदते समय यह समझना जरूरी है कि कौन-सी पॉलिसी आपके लिए सही है और उसमें किन परिस्थितियों में बीमा कंपनी क्लेम देगी।
इस लेख में जानिए बाइक इंश्योरेंस लेने से पहले ध्यान रखने वाली 9 जरूरी बातें, ताकि आप सही पॉलिसी चुन सकें और भविष्य में किसी आर्थिक परेशानी से बच सकें।
1. बाइक इंश्योरेंस क्या होता है और यह क्यों जरूरी है?
बाइक इंश्योरेंस एक प्रकार का बीमा है, जो पॉलिसी में निर्धारित शर्तों के अनुसार दुर्घटना, चोरी, आग, प्राकृतिक आपदा या किसी तीसरे व्यक्ति को हुए नुकसान से जुड़ी आर्थिक जिम्मेदारी में मदद करता है। बीमा का वास्तविक कवरेज इस बात पर निर्भर करता है कि आपने कौन-सी पॉलिसी खरीदी है।
उदाहरण के लिए, यदि आपकी बाइक किसी दुर्घटना में क्षतिग्रस्त हो जाती है, तो हर प्रकार की पॉलिसी में आपको अपनी बाइक की मरम्मत का पैसा नहीं मिलेगा। इसके लिए पॉलिसी में स्वयं के वाहन के नुकसान यानी Own Damage का कवर होना जरूरी है।
बाइक इंश्योरेंस के मुख्य फायदे इस प्रकार हैं:
- दूसरे व्यक्ति को हुए नुकसान या चोट से जुड़ी कानूनी देनदारी में सुरक्षा।
- उपयुक्त पॉलिसी होने पर अपनी बाइक की मरम्मत के खर्च में सहायता।
- पॉलिसी की शर्तों के अनुसार बाइक चोरी होने पर आर्थिक सुरक्षा।
- कुछ पॉलिसियों में प्राकृतिक आपदाओं और आग से हुए नुकसान का कवरेज।
- उपलब्ध ऐड-ऑन के माध्यम से अतिरिक्त सुरक्षा प्राप्त करने का विकल्प।
2. थर्ड पार्टी और कॉम्प्रिहेंसिव बाइक इंश्योरेंस में क्या अंतर है?
बाइक इंश्योरेंस खरीदते समय सबसे पहले थर्ड पार्टी और कॉम्प्रिहेंसिव इंश्योरेंस के बीच का अंतर समझना चाहिए। दोनों पॉलिसियों का कवरेज अलग-अलग होता है।
थर्ड पार्टी बाइक इंश्योरेंस
थर्ड पार्टी इंश्योरेंस में आपके वाहन से किसी दूसरे व्यक्ति को चोट लगने, मृत्यु होने या उसकी संपत्ति को नुकसान पहुंचने पर पॉलिसी की शर्तों और लागू कानूनी प्रावधानों के अनुसार सुरक्षा मिलती है। यह आपकी अपनी बाइक की मरम्मत या चोरी के नुकसान को कवर नहीं करता।
इस पॉलिसी का प्रीमियम सामान्यतः कॉम्प्रिहेंसिव पॉलिसी की तुलना में कम होता है। लेकिन इसका कवरेज भी सीमित रहता है।
कॉम्प्रिहेंसिव बाइक इंश्योरेंस
कॉम्प्रिहेंसिव बाइक इंश्योरेंस में थर्ड पार्टी लायबिलिटी के साथ-साथ अपनी बाइक के नुकसान का कवर भी शामिल होता है। पॉलिसी की शर्तों के अनुसार दुर्घटना, आग, चोरी और कुछ प्राकृतिक आपदाओं से हुए नुकसान पर क्लेम मिल सकता है।
इसमें मिलने वाला वास्तविक कवरेज बीमा कंपनी की पॉलिसी, चुने गए ऐड-ऑन, डिडक्टिबल और एक्सक्लूजन पर निर्भर करता है। इसलिए पॉलिसी खरीदने से पहले उसके दस्तावेज जरूर पढ़ें।
दोनों पॉलिसियों के बीच अंतर
| आधार | थर्ड पार्टी इंश्योरेंस | कॉम्प्रिहेंसिव इंश्योरेंस |
|---|---|---|
| तीसरे व्यक्ति को नुकसान | कवर होता है | कवर होता है |
| अपनी बाइक की दुर्घटना में क्षति | कवर नहीं होती | पॉलिसी की शर्तों के अनुसार कवर होती है |
| बाइक चोरी | कवर नहीं होती | पॉलिसी की शर्तों के अनुसार कवर हो सकती है |
| आग से नुकसान | अपनी बाइक के लिए कवर नहीं | पॉलिसी की शर्तों के अनुसार कवर हो सकता है |
| प्रीमियम | सामान्यतः कम | सामान्यतः अधिक |
यदि आप रोजाना बाइक चलाते हैं और अपनी बाइक को भी आर्थिक सुरक्षा देना चाहते हैं, तो कॉम्प्रिहेंसिव पॉलिसी पर विचार कर सकते हैं। वहीं, केवल कानूनी थर्ड पार्टी कवरेज की जरूरत होने पर थर्ड पार्टी पॉलिसी का विकल्प उपलब्ध है।
3. केवल सबसे सस्ता प्रीमियम देखकर बाइक इंश्योरेंस न खरीदें
ऑनलाइन बाइक इंश्योरेंस खरीदते समय अलग-अलग कंपनियों के प्रीमियम में अंतर दिखाई देता है। कई ग्राहक सबसे कम कीमत वाली पॉलिसी चुन लेते हैं, लेकिन यह फैसला हमेशा सही नहीं होता। कम प्रीमियम वाली पॉलिसी में कवरेज सीमित हो सकता है या जरूरी ऐड-ऑन शामिल नहीं हो सकते।
पॉलिसी खरीदने से पहले इन बातों की तुलना जरूर करें:
- पॉलिसी में कौन-कौन से नुकसान कवर किए गए हैं?
- बाइक चोरी होने पर कितना क्लेम मिल सकता है?
- कंपनी के कैशलेस नेटवर्क गैराज आपके आसपास उपलब्ध हैं या नहीं?
- क्लेम के समय कितना डिडक्टिबल देना होगा?
- कौन-कौन से ऐड-ऑन उपलब्ध हैं और उनका अतिरिक्त प्रीमियम कितना है?
- क्लेम किन परिस्थितियों में अस्वीकार किया जा सकता है?
याद रखें, सही बाइक इंश्योरेंस वह है जो आपके वाहन, बजट और जरूरत के अनुसार उचित कवरेज दे। केवल कम कीमत के आधार पर पॉलिसी का चुनाव न करें।
4. IDV क्या है? बाइक इंश्योरेंस में इसका महत्व समझें
बाइक इंश्योरेंस में IDV यानी Insured Declared Value एक महत्वपूर्ण शब्द है। इसका अर्थ है बीमा पॉलिसी में निर्धारित आपके दोपहिया वाहन का बीमित घोषित मूल्य। सामान्यतः वाहन की उम्र, मूल्य और लागू मूल्यह्रास को ध्यान में रखकर IDV तय की जाती है।
यदि आपकी बाइक चोरी हो जाती है या इतनी क्षतिग्रस्त हो जाती है कि पॉलिसी की शर्तों के अनुसार उसे Total Loss माना जाता है, तो क्लेम की गणना में IDV महत्वपूर्ण भूमिका निभाती है। हालांकि, अंतिम भुगतान पॉलिसी की शर्तों, लागू कटौतियों और जांच पर निर्भर करता है।
उदाहरण: मान लीजिए आपकी बाइक की पॉलिसी में IDV 70,000 रुपये निर्धारित है। यदि बाइक चोरी हो जाती है और बीमा कंपनी जांच के बाद क्लेम स्वीकार करती है, तो भुगतान की गणना इसी IDV और पॉलिसी की लागू शर्तों के आधार पर हो सकती है। इसका मतलब यह नहीं है कि हर स्थिति में आपको पूरी IDV ही मिलेगी।
बाइक इंश्योरेंस लेते समय बहुत कम IDV चुनने से बचें, क्योंकि चोरी या Total Loss की स्थिति में मिलने वाली संभावित राशि कम हो सकती है। वहीं, वास्तविक मूल्य से बहुत अधिक IDV चुनने पर प्रीमियम बढ़ सकता है। इसलिए उचित IDV का चुनाव करें।
5. Zero Depreciation और अन्य ऐड-ऑन कवर की जानकारी जरूर लें
कॉम्प्रिहेंसिव बाइक इंश्योरेंस के साथ कुछ बीमा कंपनियां अतिरिक्त प्रीमियम लेकर ऐड-ऑन कवर उपलब्ध कराती हैं। ये कवर सामान्य पॉलिसी के अतिरिक्त सुरक्षा दे सकते हैं। हालांकि, सभी ऐड-ऑन हर बाइक या हर पॉलिसी में उपलब्ध नहीं होते।
Zero Depreciation Cover
बाइक के कुछ पार्ट्स बदलने या मरम्मत कराने पर उनकी उम्र और उपयोग के आधार पर मूल्यह्रास यानी Depreciation लागू हो सकता है। Zero Depreciation ऐड-ऑन कुछ निर्धारित पार्ट्स पर लागू मूल्यह्रास की कटौती से राहत दे सकता है। इससे पात्र क्लेम में आपकी जेब से होने वाला खर्च कम हो सकता है। इसकी शर्तें और सीमाएं पॉलिसी में दी जाती हैं।
Roadside Assistance Cover
यदि रास्ते में बाइक खराब हो जाए, बैटरी की समस्या आ जाए या वाहन को टो करने की जरूरत पड़े, तो Roadside Assistance ऐड-ऑन मददगार हो सकता है। इसमें मिलने वाली सेवाएं बीमा कंपनी और चुने गए प्लान पर निर्भर करती हैं।
Engine Protection Cover
कुछ पॉलिसियों में Engine Protection ऐड-ऑन उपलब्ध होता है। यह निर्धारित परिस्थितियों में इंजन से जुड़े नुकसान को कवर कर सकता है, जो सामान्य पॉलिसी में शामिल न हों। खरीदने से पहले इसकी शर्तें और अपवाद जरूर पढ़ें।
Return to Invoice Cover
कुछ बीमा कंपनियां Return to Invoice ऐड-ऑन भी उपलब्ध कराती हैं। पॉलिसी की शर्तों के अनुसार बाइक चोरी या Total Loss होने पर यह सामान्य IDV आधारित भुगतान से अतिरिक्त लाभ दे सकता है। इसमें भी निर्धारित सीमाएं और पात्रता लागू होती हैं।
ऐड-ऑन खरीदने से पहले यह जरूर देखें कि उसकी जरूरत आपके वाहन और उपयोग के अनुसार है या नहीं। केवल अधिक कवर देखकर अनावश्यक ऐड-ऑन न खरीदें।
6. बाइक इंश्योरेंस में किन परिस्थितियों में क्लेम नहीं मिलता?
बाइक इंश्योरेंस खरीदने से पहले यह समझना बेहद जरूरी है कि किन परिस्थितियों में बीमा कंपनी क्लेम देने से इनकार कर सकती है। पॉलिसी में इन परिस्थितियों को Exclusions कहा जाता है।
सामान्य तौर पर निम्न परिस्थितियों में क्लेम प्रभावित हो सकता है:
- वैध ड्राइविंग लाइसेंस के बिना वाहन चलाना।
- शराब या नशीले पदार्थ के प्रभाव में वाहन चलाना।
- पॉलिसी की शर्तों का उल्लंघन करना।
- वाहन का गैरकानूनी या घोषित उपयोग से अलग उपयोग करना।
- सामान्य टूट-फूट या रखरखाव से जुड़ा खर्च।
- पॉलिसी में शामिल न किए गए नुकसान या पार्ट्स।
- जानबूझकर वाहन को नुकसान पहुंचाना या धोखाधड़ी से क्लेम करना।
ध्यान दें कि क्लेम अस्वीकार होने के वास्तविक कारण संबंधित पॉलिसी के नियमों और मामले की परिस्थितियों पर निर्भर करते हैं। इसलिए पॉलिसी खरीदने से पहले Policy Wording और Exclusions को ध्यान से पढ़ें।
7. बाइक इंश्योरेंस क्लेम कैसे करें? जानिए जरूरी प्रक्रिया
दुर्घटना या बाइक चोरी होने की स्थिति में घबराने के बजाय सही प्रक्रिया अपनाना जरूरी है। समय पर बीमा कंपनी को सूचना देने और जरूरी दस्तावेज उपलब्ध कराने से क्लेम प्रक्रिया में मदद मिलती है।
दुर्घटना होने पर क्या करें?
- सबसे पहले अपनी और अन्य लोगों की सुरक्षा सुनिश्चित करें। जरूरत पड़ने पर चिकित्सा सहायता लें।
- दुर्घटना की जानकारी जल्द से जल्द बीमा कंपनी को दें।
- वाहन और दुर्घटना स्थल की फोटो या वीडियो सुरक्षित रखें, यदि ऐसा करना सुरक्षित हो।
- बीमा कंपनी द्वारा बताए गए क्लेम रजिस्ट्रेशन और सर्वे की प्रक्रिया पूरी करें।
- मरम्मत शुरू कराने से पहले बीमा कंपनी की आवश्यक अनुमति या निर्देश प्राप्त करें।
- बिल, मरम्मत अनुमान और अन्य जरूरी दस्तावेज सुरक्षित रखें।
बाइक चोरी होने पर क्या करें?
- तुरंत नजदीकी पुलिस थाने में शिकायत दर्ज कराएं।
- पुलिस द्वारा दी गई FIR या शिकायत की प्रति सुरक्षित रखें।
- बीमा कंपनी को चोरी की सूचना जल्द से जल्द दें।
- बीमा कंपनी द्वारा मांगे गए दस्तावेज और चाबियां उपलब्ध कराएं।
- पुलिस जांच और अंतिम रिपोर्ट से जुड़ी प्रक्रिया में सहयोग करें।
बाइक चोरी या दुर्घटना की स्थिति में बीमा कंपनी के निर्देशों का पालन करें। क्लेम के लिए जरूरी दस्तावेजों की सूची बीमा कंपनी और मामले के अनुसार अलग हो सकती है।
8. No Claim Bonus (NCB) क्या है और इससे कैसे बचत होती है?
No Claim Bonus यानी NCB एक ऐसा लाभ है, जो पात्र पॉलिसीधारकों को पिछले पॉलिसी वर्ष में क्लेम नहीं करने पर मिल सकता है। यह सामान्यतः Own Damage प्रीमियम पर छूट के रूप में दिया जाता है। यह थर्ड पार्टी प्रीमियम पर लागू नहीं होता।
कई पॉलिसियों में लगातार क्लेम-फ्री वर्षों के आधार पर NCB बढ़ सकता है। सामान्य NCB स्लैब इस प्रकार हो सकते हैं:
| क्लेम-फ्री अवधि | सामान्य NCB छूट |
|---|---|
| 1 वर्ष | 20% |
| 2 लगातार वर्ष | 25% |
| 3 लगातार वर्ष | 35% |
| 4 लगातार वर्ष | 45% |
| 5 लगातार वर्ष | 50% |
यह ध्यान रखना जरूरी है कि NCB की पात्रता और शर्तें पॉलिसी के नियमों के अनुसार लागू होती हैं। आम तौर पर NCB का लाभ Own Damage हिस्से पर मिलता है, पूरे प्रीमियम पर नहीं। पॉलिसी समय पर रिन्यू न कराने पर NCB प्रभावित हो सकता है। कई पॉलिसियों में पिछली पॉलिसी की समाप्ति के 90 दिनों के भीतर रिन्यूअल की शर्त होती है।
इसलिए बाइक इंश्योरेंस रिन्यू करते समय अपना NCB जरूर जांचें। यदि आप दूसरी बीमा कंपनी में पॉलिसी लेते हैं, तो पात्र होने पर NCB ट्रांसफर की प्रक्रिया के बारे में भी जानकारी लें।
9. बाइक इंश्योरेंस खरीदने से पहले ये दस्तावेज और शर्तें जरूर जांचें
ऑनलाइन या ऑफलाइन बाइक इंश्योरेंस खरीदते समय जल्दबाजी न करें। पॉलिसी खरीदने से पहले वाहन और पॉलिसी से जुड़ी सभी जानकारी सही होना जरूरी है।
इन बातों की जांच जरूर करें:
- बाइक का रजिस्ट्रेशन नंबर सही दर्ज किया गया है या नहीं।
- वाहन का मॉडल, वेरिएंट और इंजन क्षमता सही है या नहीं।
- पॉलिसी में दर्ज नाम और अन्य व्यक्तिगत जानकारी सही है या नहीं।
- पॉलिसी की शुरुआत और समाप्ति की तारीख क्या है।
- थर्ड पार्टी और Own Damage का कवरेज क्या है।
- IDV कितनी निर्धारित की गई है।
- कौन-कौन से ऐड-ऑन शामिल किए गए हैं।
- क्लेम के समय लागू Deductible कितना होगा।
- कैशलेस गैराज और क्लेम प्रक्रिया की जानकारी क्या है।
- पॉलिसी की सभी शर्तें और Exclusions क्या हैं।
पॉलिसी खरीदने के बाद उसका PDF अपने मोबाइल और ईमेल में सुरक्षित रखें। जरूरत पड़ने पर वाहन के दस्तावेजों के साथ पॉलिसी की जानकारी भी आसानी से उपलब्ध होनी चाहिए।
नई बाइक खरीद रहे हैं? इंश्योरेंस के साथ इन बातों का भी रखें ध्यान
नई बाइक या स्कूटर खरीदते समय केवल वाहन की कीमत और डिजाइन पर ध्यान देना पर्याप्त नहीं है। शोरूम से बाइक लेने से पहले ऑन-रोड कीमत, इंश्योरेंस प्रीमियम, फाइनेंस, EMI, एक्सेसरीज और अन्य शुल्कों की पूरी जानकारी लेना जरूरी है। कई बार ग्राहक आकर्षक ऑफर देखकर खरीदारी कर लेते हैं, लेकिन बाद में उन्हें अतिरिक्त शुल्क या नियमों की जानकारी मिलती है।
इसलिए नई बाइक या स्कूटर खरीदने से पहले सभी जरूरी बातों को समझें। इस विषय पर हमने अपने पाठकों के लिए एक अलग विस्तृत उपभोक्ता जागरूकता लेख भी प्रकाशित किया है।
नई बाइक या स्कूटर खरीदने जा रहे हैं? पहले ये 7 बातें जरूर जान लें!
बाइक इंश्योरेंस से जुड़े अक्सर पूछे जाने वाले सवाल (FAQs)
1. क्या बाइक का थर्ड पार्टी इंश्योरेंस अनिवार्य है?
हां, भारत में सार्वजनिक स्थान पर मोटर वाहन चलाने के लिए वैध थर्ड पार्टी इंश्योरेंस होना जरूरी है। यह कानूनी आवश्यकता है।
2. थर्ड पार्टी और कॉम्प्रिहेंसिव बाइक इंश्योरेंस में क्या अंतर है?
थर्ड पार्टी इंश्योरेंस दूसरे व्यक्ति या उसकी संपत्ति को हुए नुकसान से जुड़ी देनदारी को कवर करता है। कॉम्प्रिहेंसिव पॉलिसी में इसके साथ अपनी बाइक के नुकसान का कवर भी शामिल होता है, जो पॉलिसी की शर्तों पर निर्भर करता है।
3. क्या थर्ड पार्टी इंश्योरेंस में अपनी बाइक चोरी होने पर क्लेम मिलता है?
नहीं। केवल थर्ड पार्टी पॉलिसी में अपनी बाइक की चोरी का नुकसान कवर नहीं होता। इसके लिए उपयुक्त Own Damage या कॉम्प्रिहेंसिव कवर की जरूरत होती है।
4. बाइक इंश्योरेंस में IDV का क्या मतलब है?
IDV का पूरा नाम Insured Declared Value है। यह पॉलिसी में निर्धारित वाहन का बीमित घोषित मूल्य होता है और चोरी या Total Loss की स्थिति में क्लेम की गणना में महत्वपूर्ण भूमिका निभाता है।
5. Zero Depreciation बाइक इंश्योरेंस क्या है?
Zero Depreciation एक अतिरिक्त कवर है, जो पॉलिसी की शर्तों के अनुसार कुछ पार्ट्स पर मूल्यह्रास की कटौती से राहत दे सकता है। इसके लिए अतिरिक्त प्रीमियम देना पड़ सकता है।
6. बाइक इंश्योरेंस समाप्त होने के बाद क्या करें?
पॉलिसी समाप्त होने से पहले उसे रिन्यू कराना बेहतर है। यदि पॉलिसी समाप्त हो गई है, तो वाहन चलाने से पहले वैध बीमा प्राप्त करें और बीमा कंपनी द्वारा बताई गई निरीक्षण या अन्य प्रक्रिया पूरी करें।
7. क्या बाइक इंश्योरेंस कंपनी बदल सकते हैं?
हां, पॉलिसी रिन्यू करते समय आप दूसरी बीमा कंपनी का विकल्प चुन सकते हैं। पॉलिसी बदलने से पहले कवरेज, प्रीमियम, IDV, ऐड-ऑन और पात्र NCB की जानकारी जरूर जांचें।
बाइक इंश्योरेंस से जुड़ी आधिकारिक जानकारी कहां से प्राप्त करें?
बाइक इंश्योरेंस खरीदने से पहले बीमा कंपनी की पॉलिसी की शर्तों और कवरेज की जानकारी जरूर जांचें। बीमा क्षेत्र से जुड़े नियमों और उपभोक्ता जानकारी के लिए भारतीय बीमा विनियामक और विकास प्राधिकरण (IRDAI) की आधिकारिक वेबसाइट पर भी जा सकते हैं।
IRDAI की आधिकारिक वेबसाइट पर जाएं
निष्कर्ष: सही बाइक इंश्योरेंस चुनना क्यों जरूरी है?
बाइक इंश्योरेंस केवल एक कानूनी औपचारिकता नहीं है, बल्कि दुर्घटना, चोरी और अन्य अप्रत्याशित परिस्थितियों में आर्थिक सुरक्षा का एक महत्वपूर्ण साधन है। लेकिन इसका वास्तविक लाभ तभी मिलता है, जब आप अपनी जरूरत के अनुसार सही पॉलिसी चुनते हैं और उसकी शर्तों को समझते हैं।
इसलिए बाइक इंश्योरेंस खरीदते समय केवल कम प्रीमियम पर ध्यान न दें। थर्ड पार्टी और कॉम्प्रिहेंसिव पॉलिसी का अंतर समझें, उचित IDV चुनें, ऐड-ऑन की जरूरत जांचें और क्लेम से जुड़ी शर्तों को ध्यान से पढ़ें। थोड़ी सी सावधानी भविष्य में होने वाले बड़े आर्थिक नुकसान से बचाने में मदद कर सकती है।
उपभोक्ता जागरूकता संदेश: कोई भी बीमा पॉलिसी खरीदने से पहले उसके आधिकारिक दस्तावेज, नियम, शर्तें और अपवाद जरूर पढ़ें। केवल विज्ञापन या एजेंट की मौखिक जानकारी के आधार पर पॉलिसी न खरीदें।
अस्वीकरण: यह लेख सामान्य उपभोक्ता जागरूकता और जानकारी के उद्देश्य से प्रकाशित किया गया है। बीमा कवरेज, प्रीमियम, क्लेम और अन्य शर्तें संबंधित बीमा कंपनी की पॉलिसी के अनुसार अलग-अलग हो सकती हैं। किसी भी पॉलिसी को खरीदने से पहले उसके आधिकारिक दस्तावेजों और बीमा कंपनी से जानकारी की पुष्टि करें।
पढ़ते रहें: उपभोक्ता अधिकार, बीमा, सरकारी योजनाओं और जनहित से जुड़ी महत्वपूर्ण खबरों के लिए जुड़े रहें Bhagwa Sanatan Times के साथ।